
El certificado de concordancia en el banco es el documento que exige tu entidad financiera para vincular tu antiguo NIE con tu nuevo DNI tras la nacionalidad española. Sin solicitar el certificado de concordancia, el banco puede bloquear preventivamente tus cuentas por inconsistencia de identidad.
En resumen:
- El certificado de concordancia demuestra ante el banco que tu antiguo NIE y tu nuevo DNI corresponden a la misma persona.
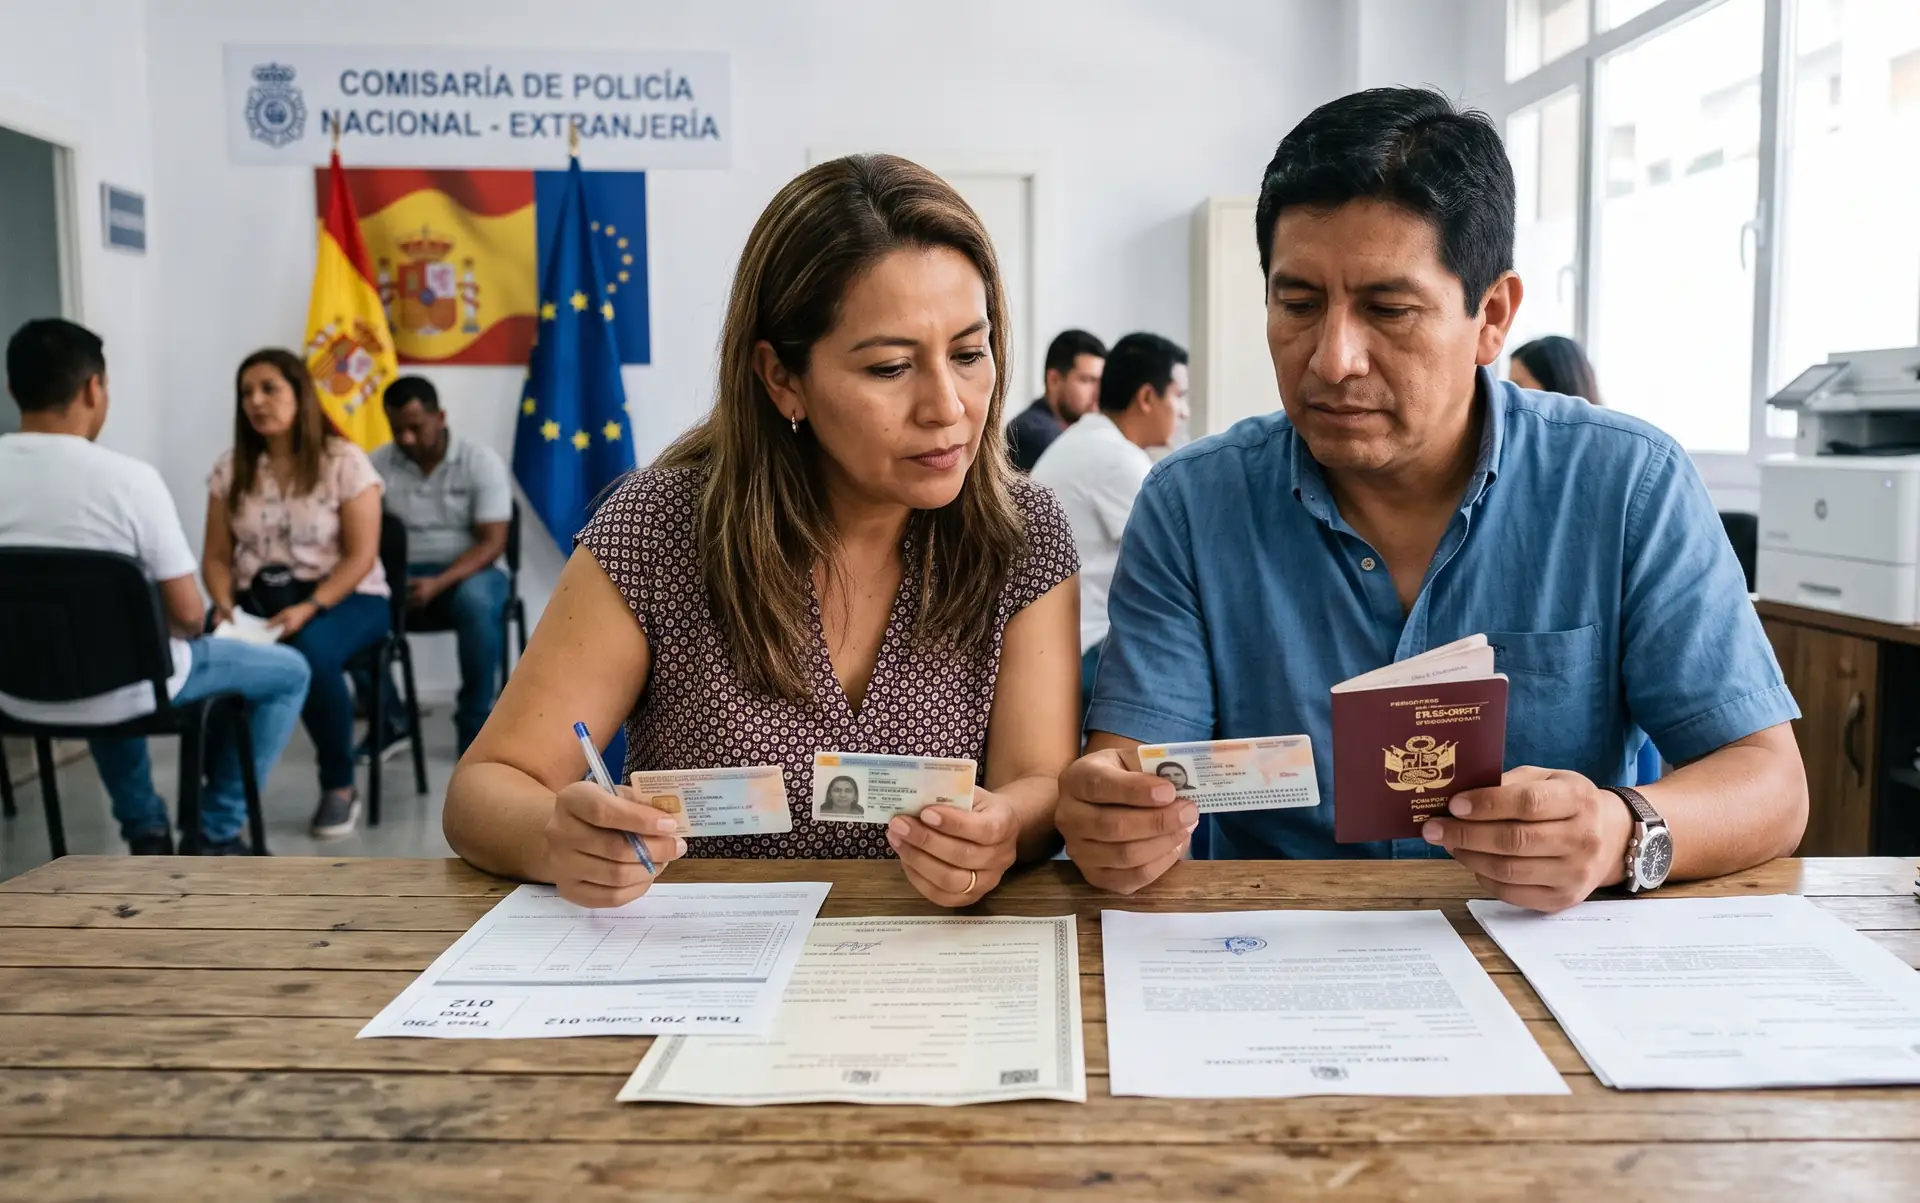
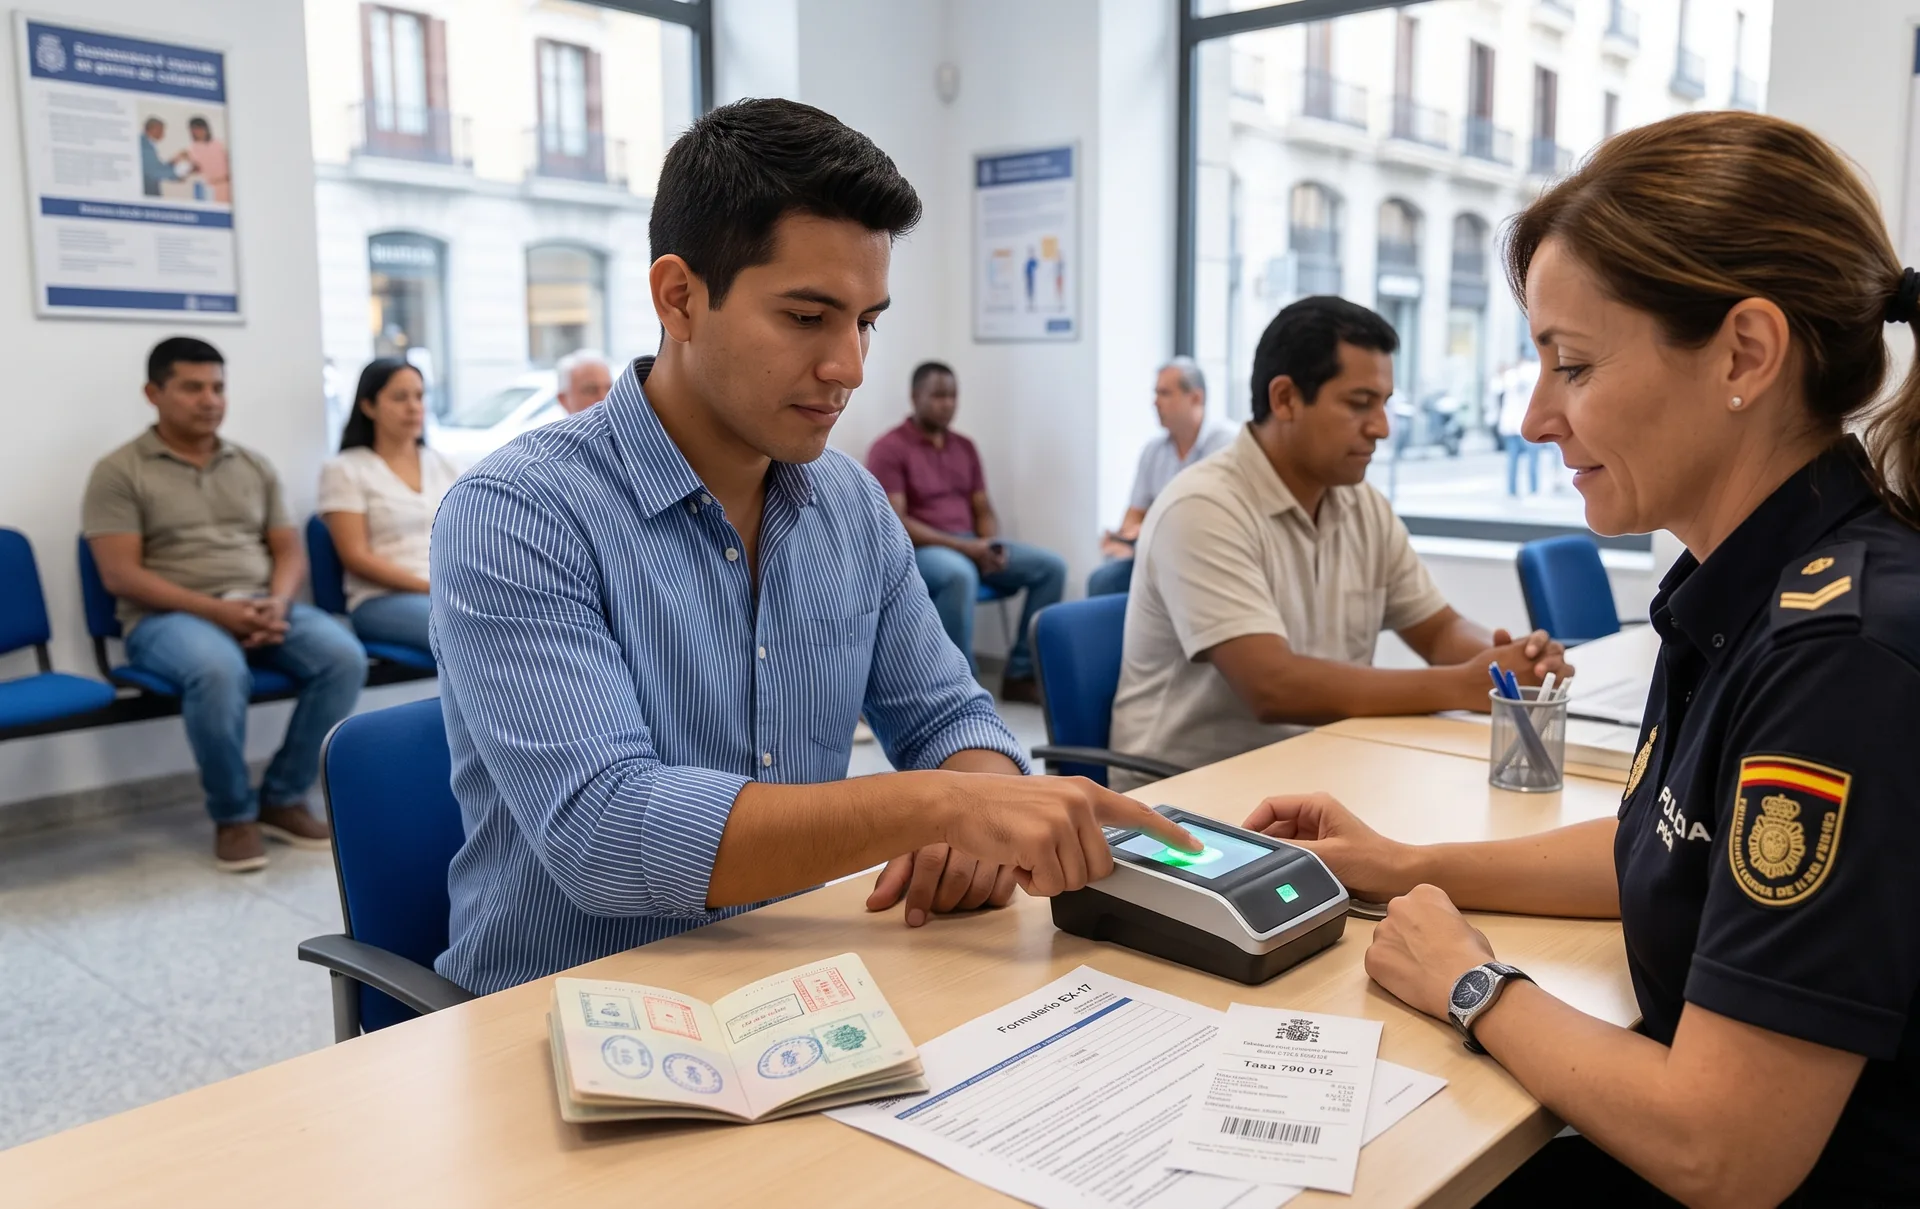
- Se solicita en comisaría de Policía Nacional mediante el formulario EX-15 y el pago de la tasa 790 código 012.
- Sin este documento, la entidad financiera puede aplicar medidas de bloqueo preventivo por normativa de identificación de clientes.
Nota informativa: Este artículo tiene fines exclusivamente informativos y no significa que Cohen & Aguirre realice o gestione el trámite aquí descrito. Si necesitas asesoría sobre tu caso, puedes consultar nuestros servicios disponibles o contactarnos directamente.
¿Qué es el certificado de concordancia en el banco y por qué lo exige la entidad?
El certificado de concordancia es un documento oficial que expide la Policía Nacional.
Acredita que la persona que antes figuraba con un NIE es, ahora, la misma que consta con un nuevo DNI tras obtener la nacionalidad española.
Por ello, el Reglamento de Extranjería (RD 1155/2024) reconoce en su artículo 206, dedicado a los documentos acreditativos, la facultad de la Administración de emitir documentos que prueben la situación de una persona extranjera en España. El certificado de concordancia se apoya en esa facultad general.
⚠️ Alerta: Las entidades bancarias tienen la obligación de mantener identificados correctamente a sus clientes. Si tu cuenta figura con un NIE y presentas un DNI sin acreditar la correspondencia, el banco puede congelar movimientos hasta que regularices tu identificación.
Además, tu expediente de extranjería no desaparece al obtener la nacionalidad. Toda tu trazabilidad administrativa, desde el arraigo social hasta la concesión final, sigue vinculada a tu historial y el banco necesita cerrar ese círculo.
En consecuencia, muchos usuarios descubren este requisito solo cuando ya es tarde: consultan constantemente el estado de su expediente, ven «concedido» y asumen que el proceso administrativo ha terminado por completo. Sin embargo, la actualización ante terceros como el banco, la Seguridad Social o Hacienda sigue siendo responsabilidad del titular.
Del mismo modo, tampoco es suficiente con presentar el nuevo DNI de forma aislada. El banco necesita un documento oficial que enlace explícitamente ambos números de identidad, ya que sus sistemas internos suelen mantener el historial financiero bajo el NIE original hasta que se acredite el cambio.
Si tu situación es compleja o el banco ya ha limitado el acceso a tu cuenta, conviene contar con asesoría legal especializada en extranjería antes de acudir a la entidad.
¿Para quién es este checklist? Perfil de quien necesita presentarlo en el banco
En general, este checklist resulta útil siempre que exista un cambio formal de identificación tras la nacionalidad española, independientemente de la vía por la que se haya obtenido. A continuación, los perfiles más habituales:
Este checklist está pensado para:
- Personas que acaban de jurar la nacionalidad española y ya tienen DNI en mano.
- Antiguos residentes con arraigo social, arraigo familiar o residencia por cuenta ajena que ahora son ciudadanos.
- Clientes bancarios cuya cuenta figura todavía identificada con el antiguo número de NIE.
- Cualquier persona a la que su banco haya solicitado expresamente «actualizar la identificación tras el cambio de documento».
En cambio, si tu duda es sobre la vigencia del documento una vez emitido, esa cuestión se trata en profundidad en otra guía específica de vigencia del certificado, no aquí.
Antes de tramitarlo: qué debes tener claro
Antes de acudir a comisaría, conviene reunir esta información básica:
| Aspecto | Detalle |
| Órgano competente | Comisaría de Policía Nacional o, en algunos casos, Oficina de Extranjería |
| Formulario | EX-15 (Solicitud de NIE y Certificados) |
| Tasa aplicable | Modelo 790, código 012 |
| Vía de pago | Entidades bancarias colaboradoras, presencial o telemática |
| Validez recomendada por bancos | Habitualmente no superior a 3 meses desde la expedición |
Igualmente, ten en cuenta que el certificado de concordancia no tiene una caducidad legal expresa. Sin embargo, en la práctica, los bancos suelen pedir un documento reciente para evitar errores de identificación.
Por otro lado, conviene confirmar previamente en la Sede Electrónica de la Policía Nacional el importe exacto de la tasa vigente, dado que las cuantías del modelo 790 se actualizan con cierta frecuencia en los Presupuestos Generales del Estado. Pagar un importe desactualizado suele obligar a repetir el trámite de abono.
Checklist de documentos y pasos para el certificado de concordancia
A continuación, el checklist completo para solicitar el certificado de concordancia y poder presentarlo después en tu banco:
- ☐ DNI español original y copia, ya emitido tras la nacionalidad.
- ☐ Justificante de pago de la tasa 790, código 012, abonada previamente en entidad colaboradora.
- ☐ Formulario EX-15 cumplimentado, indicando expresamente que la solicitud es de certificado de concordancia.
- ☐ Cita previa en la comisaría o dependencia de extranjería correspondiente a tu domicilio.
- ☐ Datos del antiguo NIE, para que el funcionario pueda cotejar ambos números.
Por su parte, si nunca has solicitado un documento de este tipo, te recomendamos revisar nuestra guía paso a paso para pedir el certificado de concordancia en comisaría, donde se detalla cada fase del trámite presencial.
Cómo presentar el certificado en tu entidad bancaria: qué esperar del proceso
Una vez tengas el documento en mano, el proceso ante tu entidad financiera suele seguir este orden:
- Solicita cita en tu oficina o gestiona la actualización desde banca online si tu banco lo permite.
- Entrega el certificado de concordancia original, junto con tu DNI vigente.
- Espera la confirmación de que tus cuentas, tarjetas y domiciliaciones han quedado vinculadas al nuevo documento.
- Solicita, si es posible, un justificante de la actualización realizada.
De igual manera, conviene revisar que no queden productos financieros (depósitos, préstamos, seguros) todavía asociados únicamente al antiguo número de NIE.
Por lo general, las entidades tramitan esta actualización de forma interna en pocos días hábiles, aunque algunas exigen cita presencial obligatoria cuando existen productos de mayor complejidad, como hipotecas o carteras de inversión.
En consecuencia, conviene preguntar directamente en tu oficina qué canal aplica a tu perfil concreto antes de acudir sin cita.
Plantilla y checklist descargable para tu cita en comisaría
Reproduce esta tabla o guárdala como recordatorio antes de acudir a tu cita:
| # | Documento o gestión | Estado |
| 1 | DNI original y copia | ☐ |
| 2 | Justificante tasa 790-012 | ☐ |
| 3 | Formulario EX-15 cumplimentado | ☐ |
| 4 | Cita previa confirmada | ☐ |
| 5 | Copia del antiguo NIE o TIE | ☐ |
| 6 | Cita de actualización en el banco agendada | ☐ |
Si prefieres que un especialista revise tu caso concreto antes de presentarte en comisaría o en tu banco, puedes agendar una asesoría de extranjería online y resolver tus dudas con antelación.
Errores más comunes al presentar este documento ante tu entidad financiera
Estos son los errores que retrasan con más frecuencia la actualización bancaria:
- Pagar la tasa equivocada dentro del modelo 790, en lugar del código 012 específico para certificados.
- Presentar una copia del certificado en vez del documento original exigido por la entidad.
- Asumir que el banco se entera automáticamente del cambio de NIE a DNI, sin acudir presencialmente.
- Dejar pasar demasiado tiempo entre la obtención del DNI y la solicitud del certificado.
- No verificar el importe vigente de la tasa antes de pagarla, ya que puede actualizarse cada año.
- Acudir sin cita previa a comisarías donde este trámite requiere agenda obligatoria, lo que suele traducirse en una nueva visita.
Para consultar el importe vigente y generar el impreso oficial de la tasa, puedes acceder directamente a la Sede Electrónica de la Policía Nacional, fuente oficial para este trámite.
Preguntas frecuentes sobre el certificado de concordancia y el banco
¿Puedo usar el acta de jura de nacionalidad en lugar del certificado de concordancia?
No. El acta acredita la concesión de la nacionalidad, pero no vincula formalmente tu antiguo NIE con tu nuevo DNI ante terceros como el banco.
¿Qué banco exige este documento con más frecuencia?
Todas las entidades españolas pueden solicitarlo, ya que la obligación de identificación correcta del cliente aplica de forma general al sector financiero.
¿El certificado sirve también para hipotecas o préstamos en curso?
Sí. Si tenías una hipoteca o préstamo vinculado a tu antiguo NIE, el banco también te pedirá esta actualización para mantener el historial crediticio sin interrupciones.
¿Puedo delegar en otra persona la entrega del certificado en el banco?
Depende de la política de cada entidad; algunas aceptan representación con poder notarial, otras exigen presencia física del titular.
¿Qué pasa si mi banco bloquea la cuenta antes de que consiga el certificado?
Puedes solicitar a la entidad un plazo razonable para regularizar tu situación, aportando mientras tanto el DNI y una copia de la solicitud ya presentada en comisaría.
Qué hacer ahora si tu banco te pide el certificado de concordancia
Finalmente, si tu entidad bancaria te ha solicitado el certificado de concordancia en el banco, el camino más rápido es este:
- Reúne tu DNI original y los datos de tu antiguo NIE.
- Paga la tasa 790, código 012, y guarda el justificante.
- Cumplimenta el formulario EX-15 y pide cita previa en comisaría.
- Entrega el certificado en tu banco en cuanto lo tengas en mano.
Una vez completados estos pasos, tus cuentas, tarjetas y domiciliaciones quedarán correctamente vinculadas a tu nueva identidad, sin riesgo de bloqueos posteriores.
Si tu caso presenta particularidades, por ejemplo, discrepancias en tus antiguos datos de extranjería, en Cohen & Aguirre podemos orientarte antes de que acudas a la comisaría o al banco. Contáctanos y resuelve tu situación con acompañamiento especializado.
¿Ya tramitaste tu certificado de concordancia o tu banco te ha puesto alguna condición adicional que no esperabas?
Equipo Jurídico de Cohen y Aguirre. Especialistas en Derecho de Extranjería y Movilidad Internacional con más de 10 años de experiencia en la resolución de expedientes complejos.